אירוע מוחי פתאומי או תאונה קשה מפעילים שני שעונים במקביל: השעון הרפואי והשעון הבירוקרטי. ברגע האמת, כשהרופאים נלחמים על החיים, המשפחה עלולה לגלות שהיא משותקת לחלוטין מול המערכת הבנקאית והרפואית. ללא גורם מוסמך, חשבונות הבנק נחסמים מיידית והכניסה לשיקום מתעכבת קריטית. השליטה במצב מחייבת פעולה משפטית מהירה לשחרור החסמים, בין אם הוכן מסמך מראש ובין אם נדרשת התערבות חירום.
האם ניתן לערוך ייפוי כוח מתמשך לאחר פגיעה מוחית קשה?
זוהי השאלה הראשונה והכואבת ביותר שמשפחות שואלות בימים הראשונים לאחר האירוע. התשובה המשפטית תלויה לחלוטין במצבו הקוגניטיבי של הנפגע ("הממנה"). תנאי הסף לעריכת ייפוי כוח מתמשך הוא כשרות משפטית והבנה של משמעות המסמך.
אם הנפגע נמצא בתרדמת (קומה) או במצב של בלבול עמוק שאינו מאפשר תקשורת והבנה, הדלת לעריכת ייפוי כוח מתמשך נסגרת, והמסלול היחיד שנותר הוא מינוי אפוטרופוס בצו בית משפט.
עם זאת, במקרים של אירוע מוחי קל או בשלבי התאוששות ראשוניים, ייתכנו "חלונות צלילות". אם רופא מומחה קובע כי למרות הפגיעה הפיזית או הקושי בדיבור, האדם מבין את משמעות מעשיו, ניתן לערוך את המסמך בנוהל מזורז.
הליך זה דורש ליווי צמוד של עורך דין מוסמך ותיעוד רפואי מוקפד כדי למנוע ערעור עתידי על תוקף החתימה.
כיצד מפעילים את ייפוי הכוח המתמשך ברגע האמת מול המערכת?
אם השכלתם להכין את המסמך מבעוד מועד, החדשות הטובות הן שהפעלתו אינה דורשת את אישור בית המשפט. בניגוד למינוי אפוטרופוס שאורך חודשים, הפעלת ייפוי כוח מתמשך היא הליך מנהלי מהיר.
על מיופה הכוח להגיש ל"אפוטרופוס הכללי" הודעה על התקיימות התנאים להפעלה (בדרך כלל חוות דעת רפואית המאשרת כי הממנה אינו כשיר עוד לקבל החלטות).
לאחר בדיקה קצרה של המסמכים, מתקבל אישור רשמי ("אישור כניסה לתוקף") המהווה את המפתח לכל הדלתות הבירוקרטיות. את הבקשה המקוונת להפעלה יש להגיש דרך המערכת הממשלתית הייעודית, אותה ניתן למצוא בעמוד השירות בקשה להפעלת ייפוי כוח מתמשך באתר משרד המשפטים.
אל תשכחו: חובת ההודעה ל"מיודעים" היא תנאי להפעלה
מכשול טכני שרבים נופלים בו ברגע האמת הוא "חובת היידוע". החוק מחייב את מיופה הכוח להודיע לכל האנשים הרשומים במסמך כ"מיודעים" (Informants) על כך שבכוונתו להפעיל את ייפוי הכוח.
בעת הגשת הבקשה המקוונת לאפוטרופוס הכללי, תידרשו לחתום על הצהרה כי הודעה זו נמסרה. ללא הצהרה זו, המערכת לא תאפשר את הפקת "אישור הכניסה לתוקף", וההליך כולו ייעצר.
ודאו שיש בידכם את פרטי הקשר של המיודעים ועדכנו אותם לפני הגשת הבקשה.
חוות דעת פסיכוגריאטרית תקבע את גורל הפעלת ייפוי הכוח
ברוב המוחלט של המקרים, ה"טריגר" להפעלת המסמך הוא רפואי. המשפחה נדרשת לפנות לרופא (נוירולוג, פסיכיאטר או רופא גריאטר) ולקבל חוות דעת המקבעת את אי-כשירותו של הנפגע.
חשוב להדגיש בפני הרופא כי חוות הדעת מיועדת לצורך משפטי של הפעלת ייפוי כוח, ולא רק לסיכום תיק רפואי.
על חוות הדעת להיות ברורה, חד-משמעית ולכלול את האבחנה המדויקת המונעת מהאדם לנהל את ענייניו. מסמך רפואי עמום ("סובל מירידה קוגניטיבית קלה") עלול לגרום לדחיית הבקשה על ידי האפוטרופוס הכללי ולעכב את הטיפול בנכסים.
במקרים גבוליים, מומלץ להיעזר בשירותי נוטריון מוסמך לאימות נוסף של המצב המשפטי.
מכתב השחרור מבית החולים אינו מספיק: התעקשו על "הטופס הייעודי"
טעות קריטית שגורמת לעוגמת נפש רבה היא ההסתמכות על "מכתב השחרור" (אפיקריזה) או סיכום האשפוז כמסמך להפעלת ייפוי הכוח.
חשוב לדעת: האפוטרופוס הכללי דוחה לרוב מסמכים רפואיים סטנדרטיים, מכיוון שהם מתמקדים במצב הפיזי ולא בשאלת הכשירות המשפטית לקבלת החלטות. עליכם לדרוש מהרופא בבית החולים (לפני השחרור!) למלא ולחתום על "טופס חוות דעת רפואית להפעלת ייפוי כוח מתמשך" הייעודי. ללא הטופס הספציפי הזה, תיאלצו לשלם אלפי שקלים לרופא פרטי לאחר השחרור כדי להשיג את אותה חתימה בדיוק.
הבנקים יחסמו גישה לחשבון ללא הפעלה רשמית של המסמך
אחת ההפתעות הלא נעימות שמחכות לבני זוג לאחר אירוע בריאותי היא הקפאת החשבון המשותף.
על פי נהלי בנק ישראל, ברגע שנודע לבנק שאחד השותפים איבד את כשירותו המשפטית (למשל, עקב שבץ), הבנק מחויב לעצור פעולות מהותיות בחשבון עד למינוי גורם מוסמך.
גם בן הזוג הבריא עלול למצוא עצמו מול שוקת שבורה, ללא יכולת למשוך כספים למימון טיפולים או סיעוד.
אזהרה קריטית: אל תפנו לבנק לפני קבלת "אישור ההפעלה" הרשמי
טעות נפוצה של משפחות במצוקה היא להגיע לסניף הבנק מיד עם קבלת חוות הדעת הרפואית, עוד בטרם התקבל האישור הרשמי ממשרד המשפטים.
זוהי מלכודת: ברגע שהבנק נחשף למסמך הרפואי המעיד על אי-כשירות, הוא מחויב להקפיא את החשבון מיידית.
אם טרם קיבלתם את "אישור הכניסה לתוקף" מהאפוטרופוס הכללי (תהליך שעשוי לארוך מספר ימים), תמצאו את עצמכם ב"שטח מת" שבו החשבון חסום לכולם – גם לבעל החשבון וגם לכם.
הכלל הוא: לבנק מגיעים רק עם התעודה הסופית ביד.
רק הצגת "אישור כניסה לתוקף" של ייפוי הכוח המתמשך תאפשר לבנק לשחרר את החשבון ולתת למיופה הכוח לפעול בו. במקרים דחופים, ניתן להציג לבנק את ההנחיות הרגולטוריות המחייבות אותו לפעול, כפי שמופיעות בנוסח המלא של הוראת ניהול בנקאי תקין 419.
מינוי אפוטרופוס בחירום הוא המוצא האחרון בהיעדר מסמך מוכן
במצב שבו לא נערך ייפוי כוח מתמשך מראש והנפגע אינו כשיר לחתום, אין מנוס מפנייה לבית המשפט לענייני משפחה בבקשה למינוי אפוטרופוס (זמני או קבוע).
זהו הליך משפטי לכל דבר, הכולל מעורבות של עובדת סוציאלית ונציג היועץ המשפטי לממשלה.
במקרים רפואיים דחופים (למשל, צורך בניתוח מציל חיים), ניתן להגיש בקשה ל"מינוי אפוטרופוס זמני לדין" או לגוף בלבד. הליך זה מהיר יותר אך מקנה סמכויות מוגבלות מאוד ותחום בזמן.
את הטפסים להגשת הבקשה ניתן להוריד ישירות מאתר הרשות השופטת תחת בקשה למינוי אפוטרופוס למבוגר.
הנחיות מקדימות יחסכו דילמות קשות בשלב השיקום והטיפול
השלב שלאחר הייצוב הרפואי כולל החלטות הרות גורל: האם להעביר את הנפגע למוסד סיעודי או לטיפול ביתי? האם לבצע הליכים כירורגיים לשיפור איכות החיים?
בייפוי כוח מתמשך, הממנה יכול היה לתת "הנחיות מקדימות" (Preliminary Instructions) שפותרות את הדילמות הללו.
בהיעדר הנחיות, המשפחה נותרת לנחש את רצונו, מה שמוביל לא אחת לסכסוכים בין האחים או בין הילדים לבן הזוג. הנחיות ברורות מונעות קרע משפחתי ומבטיחות שהטיפול יהיה תואם את השקפת עולמו של החולה.
במצבים מורכבים של חלוקת נטל הטיפול והמימון, לעיתים נדרש הסדר רחב יותר הנוגע לניהול עזבונות וירושות עתידיים, כדי למנוע ניצול כלכלי של המצב.
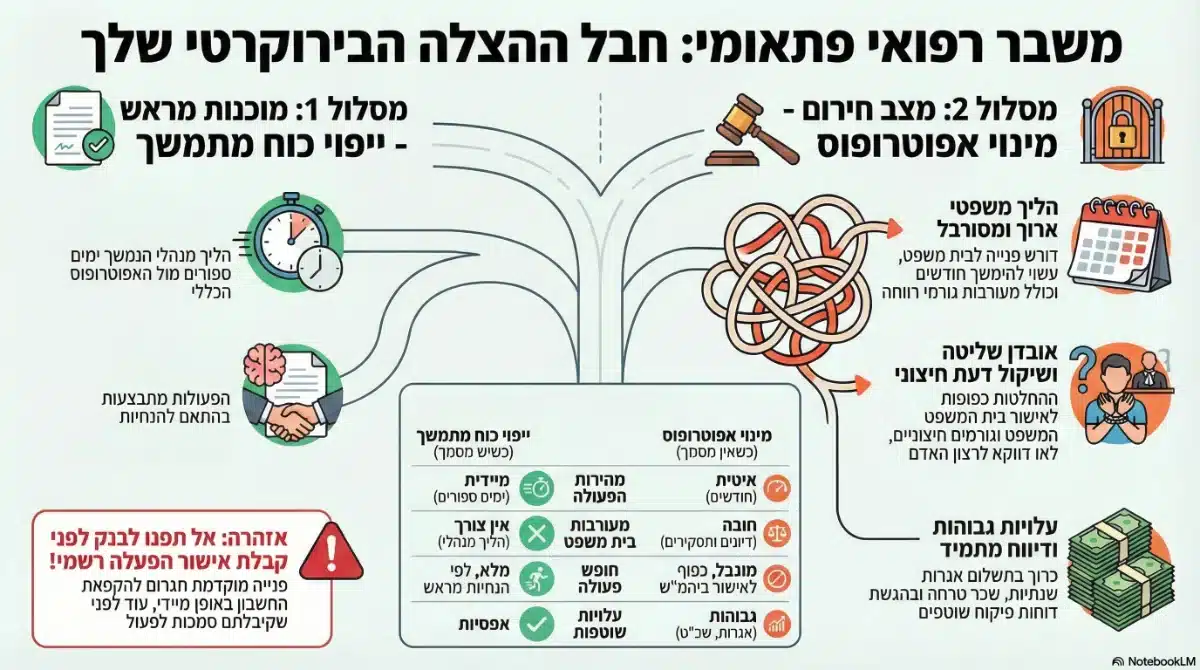
זכויות רפואיות ושיקומיות מחייבות ייצוג משפטי הולם
לאחר האירוע המוחי או התאונה, הנפגע זכאי לסל שיקום, קצבאות נכות וזכויות בביטוח הלאומי. מיופה הכוח (או האפוטרופוס) הוא זה שצריך לחתום על התביעות ולנהל את המאבק הבירוקרטי.
ללא הסמכה משפטית, המוסד לביטוח לאומי וקופות החולים לא יוכלו להעביר מידע או לאשר תוכניות טיפול.
חשוב להכיר את הזכויות המגיעות לנפגע כדי למקסם את המשאבים העומדים לרשות המשפחה. מידע מקיף על הזכויות והתהליכים בשיקום ניתן למצוא בפורטל שיקום רפואי וזכויות החולה של משרד הבריאות.
החדשות הטובות: ההפעלה אינה "חתונה קתולית" וניתנת לביטול
חשוב להבדיל בין אירוע מוחי או טראומה לבין מחלות דמנטיות פרוגרסיביות. במקרים של תאונה, ייתכן שיפור דרמטי במצב הקוגניטיבי לאחר תקופת שיקום. בני המשפחה צריכים לדעת כי הפעלת ייפוי הכוח אינה בלתי הפיכה.
החוק מאפשר להגיש הודעה על "ביטול הפעלה" לאפוטרופוס הכללי, המגובה בחוות דעת רפואית עדכנית המעידה כי הממנה חזר לכשירות.
ידיעה זו קריטית להפחתת החרדה ומאפשרת למשפחה להפעיל את המסמך בשלב האקוטי כפתרון זמני לניהול המשבר, מתוך הבנה כי השליטה תוכל לחזור לידי הממנה בעתיד.
השוואה בין הפעלת ייפוי כוח למינוי אפוטרופוס לאחר אירוע
הטבלה הבאה מציגה את ההבדלים הקריטיים בזמן ובשליטה בין שני המסלולים העומדים בפני המשפחה ברגע המשבר:
| פרמטר | הפעלת ייפוי כוח מתמשך (קיים) | מינוי אפוטרופוס (כשאין מסמך) |
| מהירות כניסה לפעולה | מיידית (ימים ספורים לאחר חוו"ד רפואית). | איטית (חודשים, למעט צווי חירום נקודתיים). |
| מעורבות בית משפט | אין צורך (הליך מנהלי מול האפוטרופוס הכללי). | חובה (דיונים, תסקיר רווחה, אגרות). |
| חופש פעולה בבנק | מלא, בהתאם להוראות שהוגדרו מראש. | מוגבל, כפוף לאישור בית משפט לפעולות חריגות. |
| עלויות שוטפות | אפסיות (למעט עלות חוו"ד רפואית). | גבוהות (אגרות דיווח שנתיות, שכר טרחה). |
| שיקול דעת בטיפול | מבוסס על רצון אישי והנחיות מקדימות. | כפוף לשיקול דעת חיצוני של גורמי רווחה. |
אל תחכו למשבר הבא כדי להסדיר את העתיד
המציאות מוכיחה כי תאונות ואירועים רפואיים מתרחשים ללא התראה מוקדמת. ההתמודדות עם ההשלכות הרפואיות קשה דיה, ואין סיבה להוסיף עליה גם כאוס משפטי וכלכלי.
אם יקירכם עבר אירוע ועדיין צלול, או אם אתם מעוניינים להגן על עצמכם מפני תרחיש דומה, זה הזמן לפעול.