זוגות רבים מתלבטים האם לערוך את ההסדר המשפטי שלהם בנפרד או במקביל, מתוך מחשבה שגויה כי קיים מסמך אחד המכסה את שניהם.
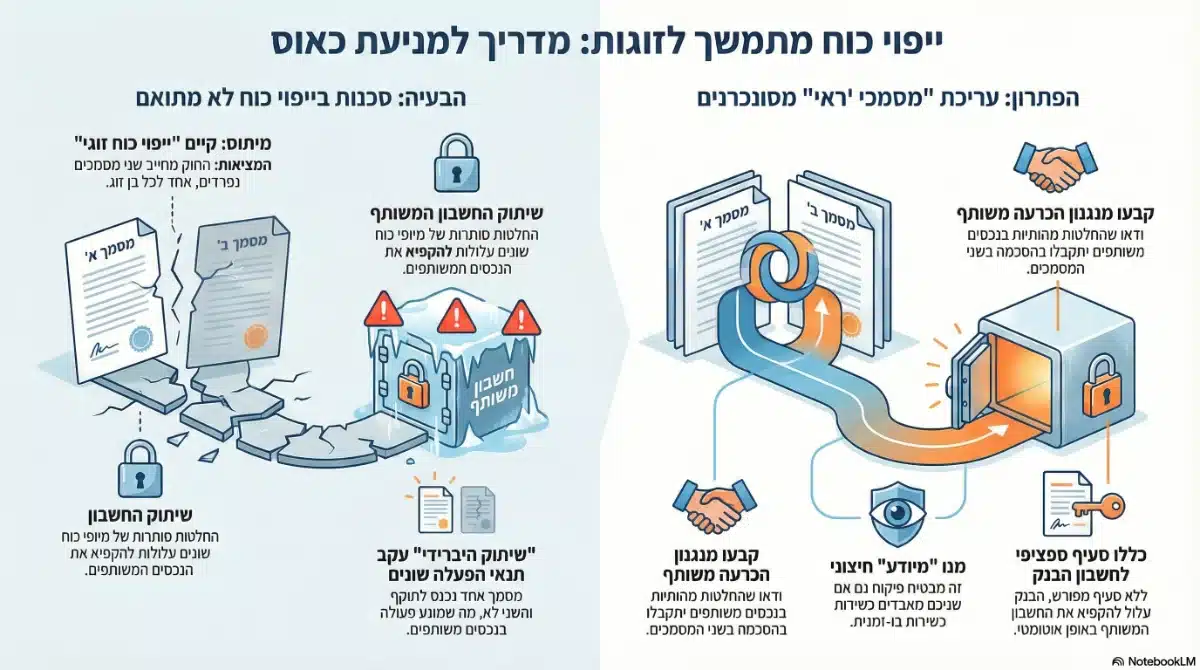
התשובה המשפטית היא חדה: החוק בישראל אינו מכיר במוצר שנקרא "ייפוי כוח זוגי" כמסמך אחד מאוחד. בפועל מדובר בשני הליכים משפטיים נפרדים לחלוטין, אשר יכולים להיות מתואמים ביניהם ("מסמכי ראי") או עצמאיים לגמרי.
ההחלטה כיצד לסנכרן בין המסמכים היא שתקבע את היכולת שלכם לשמור על הרמוניה משפחתית וכלכלית גם במצבי משבר.
האם קיים מבחינה חוקית ייפוי כוח מתמשך משותף לבני זוג?
טעות נפוצה היא ההשוואה לצוואות הדדיות, בהן בני זוג חותמים על מסמך המסתמך זה על זה. בייפוי כוח מתמשך המצב שונה בתכלית.
החוק רואה בכל אדם ישות משפטית אוטונומית, ולכן כל אחד מבני הזוג חייב לחתום על מסמך נפרד, בפני עורך דין, ולקבוע את רצונותיו האישיים.
עם זאת, הפרקטיקה המקובלת בקרב זוגות המנהלים משק בית משותף היא עריכת מסמכים "תואמים". כלומר, הבעל והאישה ממנים זה את זו (או את אותם הילדים) ונותנים הנחיות דומות לגבי ניהול הרכוש המשותף.
הסנכרון בין המסמכים הוא קריטי כדי למנוע מצב שבו מיופה הכוח של הבעל מושך כספים לכיוון אחד, ומיופה הכוח של האישה פועל בכיוון הפוך, מה שיוביל לשיתוק החשבון המשותף.
תהליך זה דורש תכנון מדויק במסגרת עריכת ייפוי כוח מתמשך המותאם לצרכי התא המשפחתי.
סינכרון בין המסמכים מונע קבלת החלטות סותרות ברגע האמת
כאשר בני זוג עורכים מסמכים נפרדים ללא תיאום, נוצר פתח לחיכוכים עתידיים. דמיינו סיטואציה שבה הבעל מינה את בנו הבכור לטפל בתיק ההשקעות, ואילו האישה מינתה את בתה הצעירה.
אם שני ההורים יאבדו כשירות, הילדים עלולים למצוא עצמם במאבק שליטה על אותו חשבון בנק.
כדי להימנע מכך, מומלץ לקבוע מנגנון הכרעה משותף בשני המסמכים. ניתן להגדיר כי החלטות מהותיות בנכסים המשותפים יתקבלו בהסכמת כל מיופי הכוח של שני הצדדים.
יצירת מנגנון אחיד בשני המסמכים מבטיחה שהרכוש המשפחתי ינוהל כמקשה אחת, גם כאשר ההורים אינם יכולים לנהל אותו בעצמם.
נושא זה מקבל משנה תוקף כאשר יש צורך בראייה רחבה של העברת הנכסים לדור הבא וטיפול בנושא עזבונות וירושות עתידיים.
הגדרת תנאי כניסה לתוקף שונים תוביל לכאוס ניהולי בזמן אמת
נקודת כשל קריטית שזוגות רבים מפספסים היא "הטריגר" להפעלת המסמך.
אם צד אחד קבע שייפוי הכוח ייכנס לתוקף רק על סמך חוות דעת פסיכיאטרית, ואילו הצד השני קבע מנגנון גמיש של "החלטת משפחה", עלול להיווצר מצב ביניים מסוכן ("שיתוק היברידי").
במצב כזה, מסמך אחד פעיל והשני רדום, מה שמונע טכנית את היכולת לפעול בנכסים המשותפים הדורשים את חתימת שני הצדדים.
בעריכת ייפוי כוח מתמשך לזוגות, חובה לוודא שסעיפי הכניסה לתוקף הם סימטריים לחלוטין, כדי להבטיח שההגה יעבור למיופי הכוח בתזמון מתואם.
שינוי חד צדדי של ייפוי הכוח המתמשך אפשרי גם לאחר עריכה משותפת
חשוב לדעת כי בניגוד לצוואה הדדית המגבילה לעיתים את יכולת השינוי, בייפוי כוח מתמשך כל אדם נשאר ריבון לעצמו בכל רגע.
העובדה שחתמתם על מסמכים תואמים ("ראי") היום, אינה מונעת מבן הזוג לגשת מחר לעורך דין אחר ולשנות את המסמך שלו לחלוטין ללא ידיעתכם.
החוק אינו מחייב את האפוטרופוס הכללי או את עורך הדין החדש ליידע את בן הזוג השני על השינוי שבוצע. לכן, המודל הזוגי מבוסס על אמון מתמשך ולא על כבילה משפטית הרמטית, וחשוב להיות ערים לכך.
מינוי בן הזוג כ"מיודע" יחיד מבטל את מנגנון הפיקוח בעת משבר משותף
מלכודת נפוצה בעריכה זוגית היא מינוי הדדי של בני הזוג כ"מיודעים" (אלו המקבלים דיווח על פעולות מיופה הכוח).
הסיכון הוא ברור: במקרה של הידרדרות קוגניטיבית משותפת או תאונה בה שני בני הזוג נפגעים, מנגנון הפיקוח קורס לחלוטין כי אין מי שיקבל את ההתראות.
הפתרון המקצועי הוא למנות תמיד "מיודע חיצוני" נוסף (כגון ילד אחר שאינו מיופה הכוח, אח או חבר קרוב), שישמש כרשת ביטחון ויקבל דיווחים גם אם שני ההורים יצאו מהתמונה.
הבנקים יקפיאו את החשבון המשותף ללא סעיף ספציפי בייפוי הכוח המתמשך
אחת הבעיות הקשות ביותר ב"ייפוי כוח יחיד" בזוגיות היא ההתנהלות מול הבנק. כאשר אחד מבני הזוג הופך לבלתי כשיר, הבנק עלול להקפיא פעולות בחשבון המשותף מחשש לפגיעה בזכויותיו.
הנחיות המפקח על הבנקים מחייבות זהירות יתרה בניהול חשבונות באמצעות מיופי כוח.
כדי להבטיח רציפות, יש לוודא שהמסמכים של שני בני הזוג כוללים התייחסות ספציפית לפעילות בחשבון המשותף. ניתן ללמוד על הדרישות הרגולטוריות הספציפיות בנושא זה במסגרת הוראת ניהול בנקאי תקין 419 של בנק ישראל, העוסקת בפעילות באמצעות ייפוי כוח בחשבונות.
פרידה או גירושין מחייבים עדכון מיידי של ייפוי הכוח המתמשך
אחת הסכנות הגדולות בעריכת מסמכים הדדיים (בהם בני הזוג ממנים זה את זו) היא שינוי הסטטוס הזוגי.
החוק קובע כי אם בני הזוג מתגרשים, המינוי של בן הזוג כמיופה כוח מתבטל לרוב באופן אוטומטי, אך לעיתים נותרים "קצוות פתוחים" שעלולים ליצור בעיות.
במקרים של סכסוך זוגי שטרם הסתיים בגירושין רשמיים, ייפוי הכוח עלול להישאר בתוקף. המשמעות היא שבן זוג עמו אתם נמצאים בהליכים משפטיים עלול לקבל שליטה על חשבונותיכם אם חלילה תאבדו כשירות במהלך הסכסוך.
לכן, במקביל לעריכת הסכם ממון או תחילת הליכי פרידה, חובה לבטל את ייפוי הכוח הקודם ולערוך מסמך חדש הממנה גורם ניטרלי.
לפרטים טכניים על אופן ביטול המסמך, מומלץ לעיין בהוראות תקנות הכשרות המשפטית והאפוטרופסות (סדרי דין וביצוע), המפרטות את הדרך היחידה למסירת הודעת ביטול תקפה.
האם בן הזוג הוא תמיד הבחירה הנכונה לקבלת החלטות רפואיות?
באופן טבעי, רוב האנשים בוחרים בבן או בת הזוג לקבל החלטות רפואיות עבורם. זוהי בחירה המבוססת על אמון, אך היא אינה תמיד הבחירה הפרקטית ביותר בגיל השלישי.
לעיתים, בן הזוג עצמו מתמודד עם קשיים בריאותיים או רגשיים שמונעים ממנו לקבל החלטות "קרות" ומורכבות בזמן חירום.
הטלת האחריות הבלעדית על בן הזוג המבוגר עלולה לגרום לו לקריסה רגשית. המודל הנכון הוא לרוב מינוי בן הזוג כמיופה כוח ראשי, אך צירוף של אחד הילדים כמיופה כוח נוסף או חליפי.
את הטופס הספציפי למינוי מיופה כוח רפואי בלבד ניתן למצוא באתר משרד הבריאות תחת טופס מינוי בא כוח רפואי, המאפשר הסדרה נקודתית גם ללא עורך דין.
שימו לב להבדל בתוקף: בעוד שטופס מינוי רפואי רגיל עלול לפוג לאחר תקופה ולדרוש חידוש, היתרון העצום של ייפוי כוח מתמשך הוא היותו תקף לצמיתות מרגע כניסתו לתוקף, ללא צורך בבירוקרטיה נוספת בעתיד.
עריכה במקביל של מסמכי ייפוי כוח חוסכת בעלויות לטווח ארוך
מעבר להיבט המהותי, ישנו גם שיקול כלכלי. אף על פי שמדובר בשני מסמכים נפרדים, עורכי דין רבים מתמחרים את התהליך כ"תיק משפחתי" כאשר בני הזוג מגיעים יחד.
תהליך האפיון, מיפוי הנכסים והגדרת הרצונות נעשה לרוב במשותף, מה שחוסך זמן עבודה יקר.
שימו לב להבחנה חשובה: בעוד ששכר הטרחה לעורך הדין עשוי להיות מוזל במסלול הזוגי, אגרת ההפקדה המשולמת למדינה (לאפוטרופוס הכללי) הינה אישית וקבועה לכל מפקיד בנפרד, ואין עליה הנחות "כמות" או הנחות זוגיות.
יתרה מכך, הסדרה מלאה כעת חוסכת את הצורך במינוי אפוטרופוס בעתיד, הליך שכרוך באגרות מתמשכות למדינה. ניתן להתעדכן בתעריפים המדויקים בלוח אגרות שירותי האפוטרופוס הכללי המתעדכן מדי שנה.
לביצוע אימות חתימות יעיל, ניתן להיעזר גם בשירותים של נוטריון מוסמך במקרים הרלוונטיים.
הבנק יקפיא את החשבון המשותף ברגע שאחד מכם יאבד כשירות
זוגות רבים מנהלים חשבון בנק משותף במשך עשרות שנים וחיים בידיעה ש"מה ששלי – שלך".
אולם, ברגע שאחד מבני הזוג מוגדר כמי שאינו כשיר משפטית (למשל עקב דמנציה או אירוע מוחי), הבנק מחויב על פי חוק להגביל את הפעילות בחשבון.
ההיגיון המשפטי הוא שהשותף הלא-כשיר אינו יכול לפקח על משיכת הכספים, ולכן הבנק "מגן" על חלקו באמצעות הקפאה.
במצב זה, בן הזוג הבריא נותר חסר אונים: הוא אינו יכול למשוך כספים לתשלום למוסד סיעודי, לקנות תרופות או אפילו לשלם את חשבון החשמל, למרות שהכסף רשום גם על שמו.
הדרך היחידה למנוע את "נעילת" החשבון היא הצגת ייפוי כוח מתמשך הכולל סעיף מפורש המאפשר המשך פעילות בחשבון המשותף.
את ההנחיות המדויקות להתנהלות זו ניתן למצוא בקובץ ניהול חשבונות של לקוחות מוגבלים של הפיקוח על הבנקים, המגדיר את חובות התאגיד הבנקאי במצבי קיצון.
שמירה על רמת החיים של בן הזוג הבריא מחייבת הנחיה מפורשת
נקודת עיוורון כואבת אצל זוגות רבים היא ההנחה שהכסף "שייך לשנינו" גם כשאחד חולה. בפועל, החוק דורש שכספי החסוי ישמשו לטובתו בלבד.
ללא סעיף מיוחד בייפוי הכוח המתמשך, בן הזוג הבריא עלול למצוא את עצמו במצוקה, חושש למשוך כספים למחייתו (חופשות, רכב, תחביבים) פן יואשם בשימוש לא נאות בכספי בן הזוג החולה.
הפתרון הוא הוספת "סעיף רמת חיים" המורה במפורש: "אני מנחה כי כספיי ישמשו גם לשמירה על רמת החיים הגבוהה של בן/בת זוגי, גם אם הדבר יבוא על חשבון הירושה העתידית".
האם מינוי הדדי בין בני הזוג מספיק כדי להבטיח שקט נפשי?
האינסטינקט הראשוני של רוב הזוגות הוא למנות זה את זו: הבעל ממנה את האישה והאישה את הבעל. זהו צעד טבעי ונכון, אך הוא אינו מספק הגנה הרמטית.
תאונת דרכים או מחלה משותפת עלולות להוביל למצב שבו שני בני הזוג מאבדים כשירות בו-זמנית, או בהפרש זמנים קצר.
במצב כזה, אם לא הוגדר "מיופה כוח חליפי" (Successor), שני המסמכים הופכים לחסרי תועלת, והילדים יאלצו לפתוח בהליך ארוך ויקר של מינוי אפוטרופוס דרך בית המשפט.
התכנון הנכון מחייב מנגנון מדורג: בן הזוג הוא הראשון בשרשרת, אך חובה לקבוע מי יכנס לנעליו אם הוא עצמו לא יוכל לתפקד.
מי יגדל את הילדים? הוואקום המשפטי שחייבים לסגור בנפרד
הורים לילדים מתחת לגיל 18 חיים בחשש תמידי מ"תרחיש האימים": תאונה או מחלה שפוגעת בשני ההורים במקביל. במצב כזה, ייפוי הכוח המתמשך הרגיל העוסק ברכושכם אינו מספיק כדי לקבוע מי יגדל את הילדים.
ללא הנחיה מפורשת, בית המשפט הוא שיקבע את זהות האפוטרופוס לילדים, והוא עלול לבחור בקרוב משפחה שאינו לרוחכם. הפתרון הוא עריכת "מסמך הבעת רצון" במקביל לייפוי הכוח.
מסמך זה מאפשר לכם לקבוע שמית מי יחליף אתכם בגידול הילדים. ניתן להוריד ולמלא את הטופס הרשמי דרך שירות הפקדת מסמך הבעת רצון באתר משרד המשפטים.
סעיף פקיעת תוקף בעת גירושין ימנע השתלטות עוינת על הרכוש
אף זוג לא עורך מסמכים משפטיים מתוך מחשבה על פרידה, אך החיים דינמיים. דמיינו תרחיש שבו ערכתם ייפוי כוח הדדי בגיל 50, ובגיל 55 החלטתם להיפרד בסכסוך קשה.
אם אחד מכם יעבור אירוע רפואי לפני שהספקתם לבטל את המסמך, הפרוד שלכם – זה שאתם נמצאים איתו במאבק משפטי – יהפוך למקבל ההחלטות הבלעדי על גופכם ורכושכם.
כדי למנוע סיוט כזה, חובה להכניס למסמך "מנגנון פקיעה אוטומטי". סעיף זה קובע כי אם בני הזוג פתחו הליכי גירושין, עזבו את הבית המשותף או הגישו בקשה ליישוב סכסוך לערכאה משפטית, ייפוי הכוח מתבטל מאליו.
זוהי הגנה קריטית שמונעת ניגוד עניינים קיצוני ברגעים הרגישים ביותר.
מכירת דירת המגורים המשותפת מחייבת חתימה של שני הצדדים
אחד הנכסים המשמעותיים ביותר של התא המשפחתי הוא דירת המגורים. לעיתים, כאשר אחד מבני הזוג הופך לסיעודי, בן הזוג השני מעוניין למכור את הדירה הגדולה ולעבור לדירה קטנה ונגישה יותר, או להשתמש בכספי המכירה למימון הטיפול היקר.
כאן מתעורר מכשול בירוקרטי: כדי למכור נכס משותף, נדרשת חתימת שני הבעלים.
ללא הסמכה מפורשת בייפוי הכוח המתמשך ("סעיף הסמכה מהותית"), הטאבו לא יאפשר לבן הזוג הבריא לחתום בשם בן הזוג החולה. העסקה תיתקע, והמשפחה תיאלץ לפנות לבית המשפט לקבלת אישור ספציפי לביצוע הפעולה.
מומלץ להתייעץ מראש עם עורך דין נדל"ן כדי לנסח את הסעיף כך שיעמוד בדרישות הרישום הנוקשות של לשכת רישום המקרקעין. ניתן לבדוק את אופן רישום הזכויות הנוכחי דרך שירות הפקת נסח טאבו הממשלתי ולוודא שאין הערות המונעות פעולה עתידית.
הנחיות רפואיות שונות עלולות ליצור קונפליקט בטיפול
בני זוג חיים יחד, אך המוות והחולי הם חוויות אינדיבידואליות. לעיתים קרובות, הבעל והאישה מחזיקים בהשקפות עולם שונות לגבי סוף החיים: האחד מעוניין בהארכת חיים בכל מחיר, והשנייה מעדיפה להימנע מסבל.
כאשר עורכים מסמכים הדדיים, חשוב לא "להעתיק ולהדביק" את ההוראות.
כל אחד מבני הזוג צריך להגדיר את רצונותיו האישיים בנפרד. הכפייה של רצון בן הזוג הבריא על החולה, רק כי "אנחנו תמיד מסכימים", היא פתח לייסורי מצפון ולסכסוכים עם הילדים בעתיד.
את ההנחיות הרפואיות הספציפיות ניתן לעגן כנספח למסמך, או למלא במקביל את טפסי הנחיות מקדימות לחוק החולה הנוטה למות של משרד הבריאות, המהווים רובד משלים לייפוי הכוח.
העדפת איכות החיים על פני שמירת הירושה תמנע לחצים כלכליים פסולים
ההחלטה הקשה ביותר שבן הזוג הבריא ייאלץ לקבל היא האם להעביר את יקירו למוסד סיעודי או להשאיר אותו בבית עם מטפל צמוד.
זוהי לא רק דילמה רגשית, אלא כלכלית כבדת משקל: טיפול ביתי איכותי עולה הון ושוחק במהירות את החסכונות שיועדו לירושה. במצב זה, בן הזוג עלול להימצא תחת לחץ סמוי מצד הילדים (או מצד עצמו) "לחסוך את הכסף".
כדי לשחרר את בן הזוג מייסורי המצפון, מומלץ להגדיר בייפוי הכוח סעיף "עליונות איכות החיים", הקובע במפורש כי הממנה מעדיף לכלות את כספו על טיפול ביתי מיטבי, גם אם משמעות הדבר היא שלא תישאר ירושה כלל.
המדינה מאפשרת הפקדה מקוונת אך דורשת זיהוי קפדני
לאחר עריכת המסמכים וחתימת שני בני הזוג (והמיופים החליפיים), השלב הקריטי הוא ההפקדה אצל האפוטרופוס הכללי. ללא הפקדה וקבלת אישור ("סטמפה"), המסמך הוא פיסת נייר חסרת תוקף משפטי.
עבור זוגות, כל אחד חייב לבצע הפקדה נפרדת. המערכת הממשלתית מאפשרת כיום להתחיל את התהליך ולעקוב אחריו מרחוק.
ניתן להיכנס לאזור האישי, לבדוק את סטטוס התיק ולצפות במסמך המאושר ישירות דרך מערכת כשרות משפטית Online של משרד המשפטים (כניסה באמצעות הזדהות ממשלתית).
השוואה בין גישה יחידנית לגישה זוגית מתואמת
כדי לסייע לכם לקבל החלטה מושכלת, הטבלה הבאה מציגה את ההבדלים בין עריכת מסמך במנותק מבן הזוג לבין עריכה מתואמת:
| פרמטר להשוואה | גישה יחידנית (ללא תיאום) | גישה זוגית מתואמת (ראי) |
| עצמאות בקבלת החלטות | מוחלטת. כל אחד קובע לעצמו ללא התחשבות בצד השני. | עצמאות מוגבלת לטובת סנכרון וניהול משותף. |
| סיכון בסכסוך נכסים | גבוה. מיופי כוח שונים עלולים למשוך לכיוונים מנוגדים. | נמוך. מנגנון הכרעה מוסכם מונע קיפאון בחשבון. |
| הגנה בעת גירושין | גבוהה. המסמך לרוב אינו תלוי בבן הזוג. | דורשת עדכון מיידי כדי למנוע ניגוד עניינים. |
| עלות ושכר טרחה | תמחור מלא לכל מסמך בנפרד. | לרוב ניתנת הנחה משמעותית לטיפול בתיק זוגי. |
החוק הישראלי מחייב הפרדה מוחלטת ברישום המסמכים
חשוב להדגיש נקודה טכנית קריטית: מערכת ההפקדה של משרד המשפטים אינה מאפשרת "הפקדה זוגית". כל מספר זהות מקבל תיק נפרד.
גם אם החלטתם על תוכן זהה, עורך הדין יצטרך להזין את הנתונים פעמיים, להחתים כל אחד מכם בנפרד ולהפקיד כל מסמך בנפרד.
אי ידיעה של הכללים הטכניים עלולה להוביל לפסילת המסמך. מסמך שנערך כ"הסכם משותף" אחד עליו חתומים שני בני הזוג יחד, סביר להניח שיידחה על הסף על ידי האפוטרופוס הכללי.
לקריאת הכללים הטכניים המחייבים, ובפרט תיקון 18 לחוק, מומלץ לעיין בנוסח המלא של חוק הכשרות המשפטית והאפוטרופסות.
התאמה אישית של המסמכים גוברת על כל פתרון מדף
הבחירה בין מסלול אישי למסלול זוגי-מתואם אינה בחירה בינארית של "נכון או לא נכון", אלא נגזרת של טיב היחסים, מורכבות הרכוש והדינמיקה המשפחתית.
זוגות בפרק ב', למשל, נוטים יותר להפרדה מוחלטת, בעוד זוגות צעירים עם רכוש משותף יעדיפו סנכרון מלא. הדבר החשוב ביותר הוא לא להשאיר את המצב ליד המקרה.